

Lainojen yhdistäminen
- Yhdistä vanhat lainat ja luotot yhdeksi lainaksi, jolla on yksi eräpäivä
- Yhdellä hakemuksella tavoitat useita lainantarjoajia
- Maksuton ja sitoumukseton
- Turvallinen palvelu (SSL suojattu)
Yhdistä lainat, luotot tai osamaksut yhdeksi lainaksi. Näet mahdolliset lainatarjoukset täytettyäsi hakemuksen.
Yhdellä hakemuksella kilpailutat yli 20 pankkia ja rahoitusyhtiötä. Lainojen yhdistäminen voi auttaa säästämään lainakuluissa. Kaikki vertailussa mukana olevat pankit ja rahoitusyhtiöt ovat tunnettuja lainanmyöntäjiä, joilla on Suomen Finanssivalvonnan hyväksyntä.
Huomasimme, että sähköpostiosoitteesi saattaa olla virheellinen. Vahvistathan osoitteesi tai käytä toista sähköpostiosoitetta.
Esimerkkilaskelma: Todellinen vuosikorko 11,21 %, lainasumma 10 000 €, takaisinmaksuaika 5 vuotta, tilinhoitomaksu 5 €, avausmaksu 49 €. Takaisinmaksettava summa 12 950 €, eli 210 €/kk. Huomioithan, että lainan voi maksaa myös nopeammin takaisin, jolloin lainan kokonaiskustannukset pienenevät.
Nimelliskorko min 4,00 – max 20%. Todellinen vuosikorko min 4,00 – max 38 %. Laina-aika min 1 – max 20 vuotta.
Näin voit yhdistää lainasi
Kilpailuta yli 20 pankkia ja rahoituslaitosta ilmaiseksi
Lainatarjous
9 %
korko
Pankki A
Lainatarjous
7 %
korko
Pankki B
Lainatarjous
12 %
korko
Pankki C
Täytä hakemus
Ilmaisen hakemuksen täyttäminen ei sido sinua mihinkään.
Vertaile saamasi tarjoukset
Näet kaikki tarjoukset yhdellä silmäyksellä – valitse paras tai ole valitsematta, et sitoudu vielä mihinkään.
Rahat tilillesi
Valittuasi lainan saat rahat tilillesi.
Luotettavuus ja turvallisuus
Pankkitasoinen SSL-suojaus · Vain valvotut kumppanit · GDPR-yhteensopiva · 100 % maksuton palvelu
SSL-suojattu
GDPR
Suomalainen palvelu
Mitä lainojen yhdistäminen tarkoittaa ja kenelle se sopii?
Lainojen yhdistäminen tarkoittaa useiden eri lainojen ja velkojen yhdistämistä yhdeksi uudeksi lainaksi. Maksat siis olemassa olevat korkeakorkoiset lainat pois yhdellä uudella lainalla.
Lainojen yhdistäminen voi alentaa kuukausieriä. Vertaa myös kokonaiskustannusta, sillä pidempi laina-aika voi nostaa sitä.
Lainojen ja muiden osamaksusopimusten kertyminen on hyvin yleistä. Tämä johtuu pitkälti siitä, että monet palveluntarjoajat mahdollistavat näiden syntymisen aivan arkisissa tilanteissa. Tyypillisesti esimerkiksi autoa tai muuta suurempaa hankintaa tehdessä osamaksu on suosittu vaihtoehto.
Kenelle lainojen yhdistäminen sopii?
Yhteiskunnassa vallitsee valitettavasti sellainen ilmapiiri, että maksuongelmiin joudutaan aina omasta huolimattomuudesta tai välinpitämättömyydestä. Kyse voi kuitenkin olla puhtaasti myös esimerkiksi siitä, että lainaa on otettu järkevissä hetkissä, mutta henkilö on sen jälkeen kokenut yllättävän taloudellisen muutoksen. Mitään takaiskua ei välttämättä tarvitse edes kokea, vaan lainojen yhdistäminen voi olla varsin kannattavaa ja suotavaakin, jos tunnistat itsesi esimerkiksi seuraavista:
Sinulla on useita eri lainoja, kuten kulutusluottoja, luottokorttivelkoja, osamaksusopimuksia tai muita luottoja.
Haluat vertailla korkokuluja ja löytää sinulle sopivan rahoitusratkaisun.
Sinulla on mahdollisesti vaikeuksia hallita useita eri maksueriä ja haluat yksinkertaistaa talouttasi.
Miten lainojen yhdistäminen toimii?
Käytännössä lainojen yhdistäminen tapahtuu niin, että haet uutta lainaa, jonka avulla maksetaan pois vanhat velat.
Lainojen yhdistämisen prosessi askel askeleelta:
- Kartoita nykyiset velkasi:
- Listaa kaikki nykyiset lainasi, jotka haluaisit yhdistää yhdeksi lainaksi. Saadaksesi selkeän kuvan luotoistasi, listaa lainojen määrät, niiden kuukausierät ja korot sekä laina-ajat. Käytä apunasi tarjoamaamme lainalaskuria.
- Muista vertailla yhdistelylainoja:
- Vertailu on tärkeää lainojen yhdistämisessä, mutta samalla varsin aikaavievää. Arkadia Rahoituksen palvelun kautta voit tehdä sen yli 20 lainantarjoajalle yhdellä hakemuksella.
- Täytä lainahakemus:
- Täytä lainahakemus ja saat mahdolliset tarjoukset sähköpostiisi.
- Punnitse tarjouksia ja valitse niistä sopivin:
- Kun saat lainatarjouksia, niitä voi miettiä rauhassa ennen päätöksen tekemistä. Hyväksyttyäsi tarjouksen saat rahat tilillesi.
- Maksa vanhat lainat pois:
- Voit maksaa vanhat lainat pois uudella lainalla, jonka ehdot sopivat sinulle paremmin.
- Voit maksaa vanhat lainat pois uudella lainalla, jonka ehdot sopivat sinulle paremmin.
Mitä hyötyä lainojen yhdistämisestä on?
Lainojen yhdistämisessä voi olla useita hyötyjä. Alle on listattu neljä syytä sekä konkreettinen esimerkki siitä, miksi lainat kannattaa yhdistää:
- Vertaa korkoja ja kuluja
- Monet yksittäiset pienemmät lainat ovat korkeakorkoisia. Lainojen yhdistäminen voi vähentää kuukausittaisia velanhoitokustannuksia, joten vertaa todellista vuosikorkoa ja kokonaiskustannuksia.
- Luottojen hallinta yksinkertaisempaa
- Useat laskut saattavat tulla eri kanavia pitkin: osa tulee e-laskuna verkkopankkiin tai sähköpostiin, osa paperilaskuna postiluukkuun. Sen sijaan että sinun tarvisi huolehtia kunkin lainan eräpäivistä ja korkojen vaihtelun aiheuttamista lainaerien vaihtelusta, yhdistämällä lainat sinun pitää muistaa vain yksi lasku kuukaudessa. Tämä voi helpottaa budjetointia.
- Paremmat lainaehdot ja joustavuus
- Paremmat lainaehdot ovat usein seurausta lainojen yhdistämisestä. Voit esimerkiksi saada mahdollisuuden valita pidemmän laina-ajan, mikä käytännössä tarkoittaa pienempiä kuukausieriä.
- Voit välttää viivästysmaksut
- Mitä enemmän ylimääräisiä kuluja sinulle kertyy, sitä haastavampi maksuista on jatkossa selvitä. Jos velkojen on useita, lainojen yhdistäminen voi auttaa. Luotoista koituvia ylimääräisiä kuluja, kuten muistutusmaksuja ja viivästyskorkoja on helpompi välttää, kun huolehdit vain yhdestä lainasta. Myös paremmat lainaehdot helpottavat velkojen takaisinmaksua.
Lainojen yhdistäminen -mistä korot muodostuvat?
Yhdistelylainojen korot muodostuvat viitekorosta ja marginaalista, joista ensimmäinen määräytyy markkinoiden korkotason ja Euroopan keskuspankin ohjauskoron mukaan. Marginaali on puolestaan pankin tai rahoituslaitoksen lisäämä osuus, joka riippuu hakijan maksukyvystä ja luottoriskistä. Lisäksi hakijan henkilökohtaiset taloustiedot, kuten tulot, velat ja mahdolliset vakuudet, vaikuttavat koron suuruuteen.
Laina-aika voi myös vaikuttaa korkoon, sillä pidempi maksuaika voi nostaa lainan kokonaiskustannuksia. Lainanantajat voivat lisätä korkoon myös lisämaksuja, kuten avaus- ja tilinhoitopalkkioita, jotka nostavat todellista vuosikorkoa.
Mitkä lainat voi yhdistää?
Nyky-yhteiskunnassa on paljon erilaisia mahdollisuuksia rahoittaa toimintaansa, sillä pankeilla ja rahoituslaitokset tarjoavat lukuisia toisistaan eroavia vaihtoehtoja kuluttajille. Lainoja ja osamaksuja voi siis kertyä useampia, eikä lainojen yhdistäminen ole niin yksinkertaisen kuuloista, sillä voi olla vaikea tietää, mitkä kaikki luotot voidaan yhdistää.
Siksi alle on kerätty esimerkkejä tuotteista, jotka voit yhdistää:
- Vakuudettomat lainat (esim. jousto- tai kulutusluotto)
- Vakuudelliset lainat
- Osamaksut
- Luottokortit
- Ajoneuvolainat
Paras lainojen yhdistäminen vertailun kautta
Kun etsit tapaa lainojen yhdistämiseen, on tärkeää ottaa huomioon lainojen perusperiaatteet. Taulukkoon on koottu tärkeimmät seikat, jotka vaikuttavat lainojen yhdistämisen taustalla:
| Kriteeri | Miksi tärkeä? |
| Todellinen vuosikorko | Korko vaikuttaa suoraan lainan kokonaiskustannuksiin. |
| Kuukausittaiset kulut | Alhaisempi kuukausierä helpottaa talouden hallintaa. |
| Laina-aika | Pidempi laina-aika pienentää kuukausittaisia maksuja. |
| Vakuudet | Vakuudellinen laina voi tarjota matalamman koron. |
Miksi en voi yhdistää lainoja?
On myös mahdollista, että lainojen yhdistäminen ei onnistu. Lainapäätös perustuu aina yksilökohtaiseen arvioon lainanhakijan taloudellisesta tilanteesta ja takaisinmaksukykyvystä. Jos lainapäätös on kielteinen, syynä voi olla esimerkiksi se, että olet täyttänyt lainahakemuksen puutteellisesti, kuukausitulosi eivät ole riittävän korkeat hakemaasi lainaan tai sinulla on maksuhäiriömerkintä.
Tässä tapauksessa voit yrittää täyttää hakemusta uudelleen tai hakea pienempää summaa.
Miten kilpailuttaa lainat?
Sopivan lainan löytämisen avain on kilpailuttaa lainantarjoajat. Koska luotonmyöntäjiä on markkinoilla lukuisia, vaihtoehtojen vertailu yksitellen vaatii paljon työtä. Näiden lainantarjoajien toiminnan luotettavuuden selvittäminen voi myös olla haastavaa.
Autamme sinua saamaan tarjouksia useilta eri pankeilta ja rahoituslaitoksilta, jotka ovat kaikki varmistettu luotettaviksi. Lainojen yhdistäminen voi olla kannattavaa, mutta muista myös tarkistaa lainojen sopimusehdot huolellisesti, etteivät ne tule myöhemmin yllätyksenä sinulle.
Velkojen yhdistäminen
Usean eri kulutusluoton, osamaksun ja luottokorttivelan lyhentäminen samanaikaisesti voi olla useimmalle hankalaa. On täysin inhimillistä, että oman talouden tila mietityttää, kun kuukaudessa on useita eri eräpäiviä, viitenumeroita ja tilinhoitomaksuja. Velkojen yhdistäminen on taloudellinen työkalu, joka voi auttaa selkeyttämään tilannetta, mutta se ei itsessään kadota velkaa – se vain muuttaa sen muotoa.
Usein kysytyt kysymykset
Lainojen yhdistäminen tarkoittaa useiden eri lainojen, kuten kulutusluottojen, luottokorttivelkojen ja pienten lyhytaikaisten lainojen yhdistämistä yhdeksi uudeksi lainaksi. Jäljelle jää yksi laina ja yksi kuukausittainen maksuerä, mutta pidempi laina-aika voi nostaa kokonaiskustannuksia.
Vakuudettomat ja vakuudelliset lainat, osamaksut, luottokorttivelat sekä ajoneuvolainat voi muun muassa yhdistellä yhdeksi lainaksi.
Lainojen yhdistämisen tärkeimmät hyödyt ovat:
– Mahdollisesti alempi korko ja pienemmät kuukausikulut.
– Mahdollisesti Selkeämpi taloudenhallinta, koska velkoja on vain yksi.
– Pidempi takaisinmaksuaika ja joustavammat maksuehdot.
Vaikkakin lainahakemuksien käsittely on aina yksilökohtaista, neljänä peruspilarina voidaan pitää puhtaita luottotietoja, täysi-ikäisyyttä, vakituisia tuloja ja Suomen kansalaisuutta, joiden täyttyessä on hyvät mahdollisuudet saada lainaa.
Kustannukset riippuvat nykyisten lainojen koroista ja uudesta lainasta. Yhdistelylainan korko voi olla nykyisiä lainoja alempi tai korkeampi, ja pidempi laina-aika voi nostaa kokonaiskustannuksia.
Paras tapa yhdistää lainat löytyy vertailemalla eri lainantarjoajia. Arkadia Rahoituksen kautta voit kilpailuttaa lainantarjoajat ja saada kilpailukykyisen tarjouksen yhdellä hakemuksella.
Uusimmat artikkelit
-
Kilpailutit sähkön – kilpailuta myös lainasi
Suomalainen osaa säästää sähkössä. Seuraamme pörssisähkön hintaa, ajastamme pyykinpesun yöhön ja vaihdamme sopimusta, kun löytyy halvempi. Lainan kohdalla moni kuitenkin tyytyy ensimmäiseen tarjoukseen eikä katso sitä enää koskaan uudelleen. Vaikka laina on monen kotitalouden suurimpia kuukausikuluja, sitä kilpailutetaan harvoin. Hyvä uutinen on, että lainan kilpailuttaminen käy yhtä helposti kuin sähkösopimuksen vaihtaminen. Pieni ero korossa, voi…
-
Kulutusluotto vai osamaksu? Näin voit maksaa ostoksestasi vähemmän
Uusi sohva, kodinkone tai sähköpyörä – ja kassalla tarjotaan osamaksua. Se tuntuu helpolta, mutta helppous voi tulla kalliiksi. Moni huomaa vasta myöhemmin, että avausmaksut, kuukausittaiset laskutuslisät ja korko nostivat ostoksen hinnan selvästi yli hintalapun. Fiksumpi vaihtoehto voi olla kulutusluotto, jonka olet itse kilpailuttanut. Osamaksussa valitsit kaupan – et rahoitusta Kun hyväksyt kaupan tarjoaman osamaksun, saat…
-
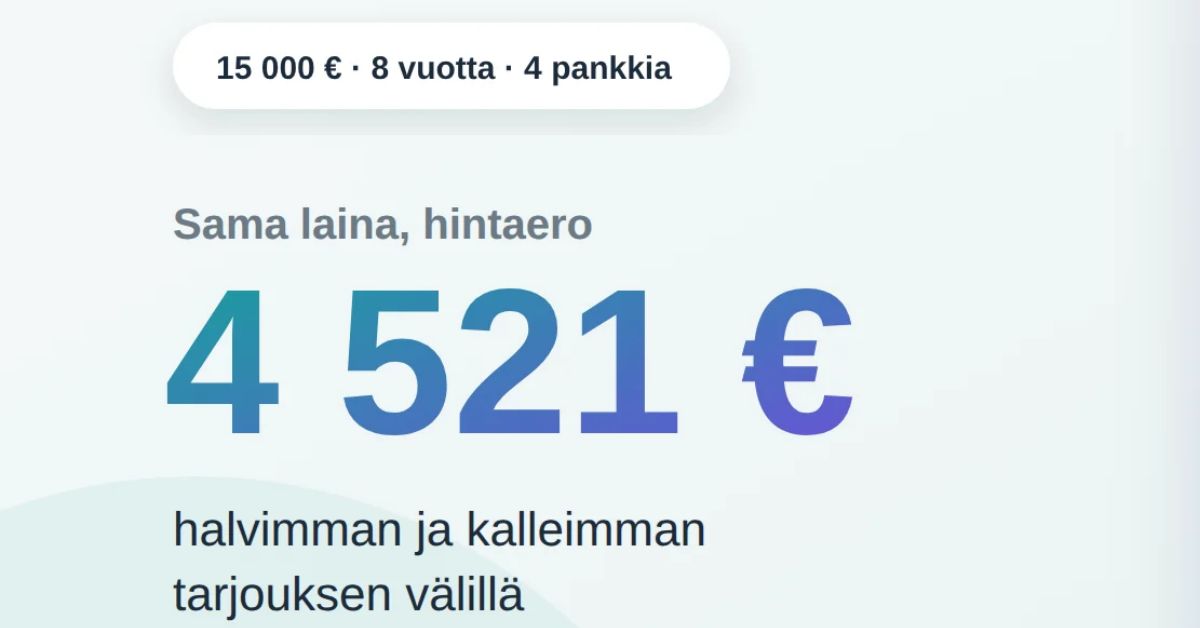
Sama lainasumma. Sama takaisinmaksuaika. Silti täysin eri hinta.
Johannes pyysi tarjouksen samasta 15 000 euron lainasta neljältä pankilta – hintaero oli 4 521 euroa. Kun Johannes haki 15 000 euron lainaa kahdeksan vuoden takaisinmaksuajalla, hän päätti pyytää tarjouksen useammalta pankilta yhtä aikaa nähdäkseen, kuinka paljon tarjoukset oikeasti eroavat toisistaan. Tulos yllätti: neljä pankkia, neljä hyvin erilaista laskua. Pankki Todellinen vuosikorko Kuukausierä Takaisinmaksettava summa…